Photo credit :China Daily
日本は参院選に敗北し、政治的に混沌たる状況で、貿易交渉担当者はワシントンを訪問し、複数回の交渉後の合意により、遂に米国に入る日本製品に対する関税は最初の25%から15%に低下した。トランプ大統領は、貿易相手国に関税を課す理由の一つとして、米国が貿易によって赤字を被っていることを挙げている。専門家は貿易赤字についてどのように論説しているだろうか。
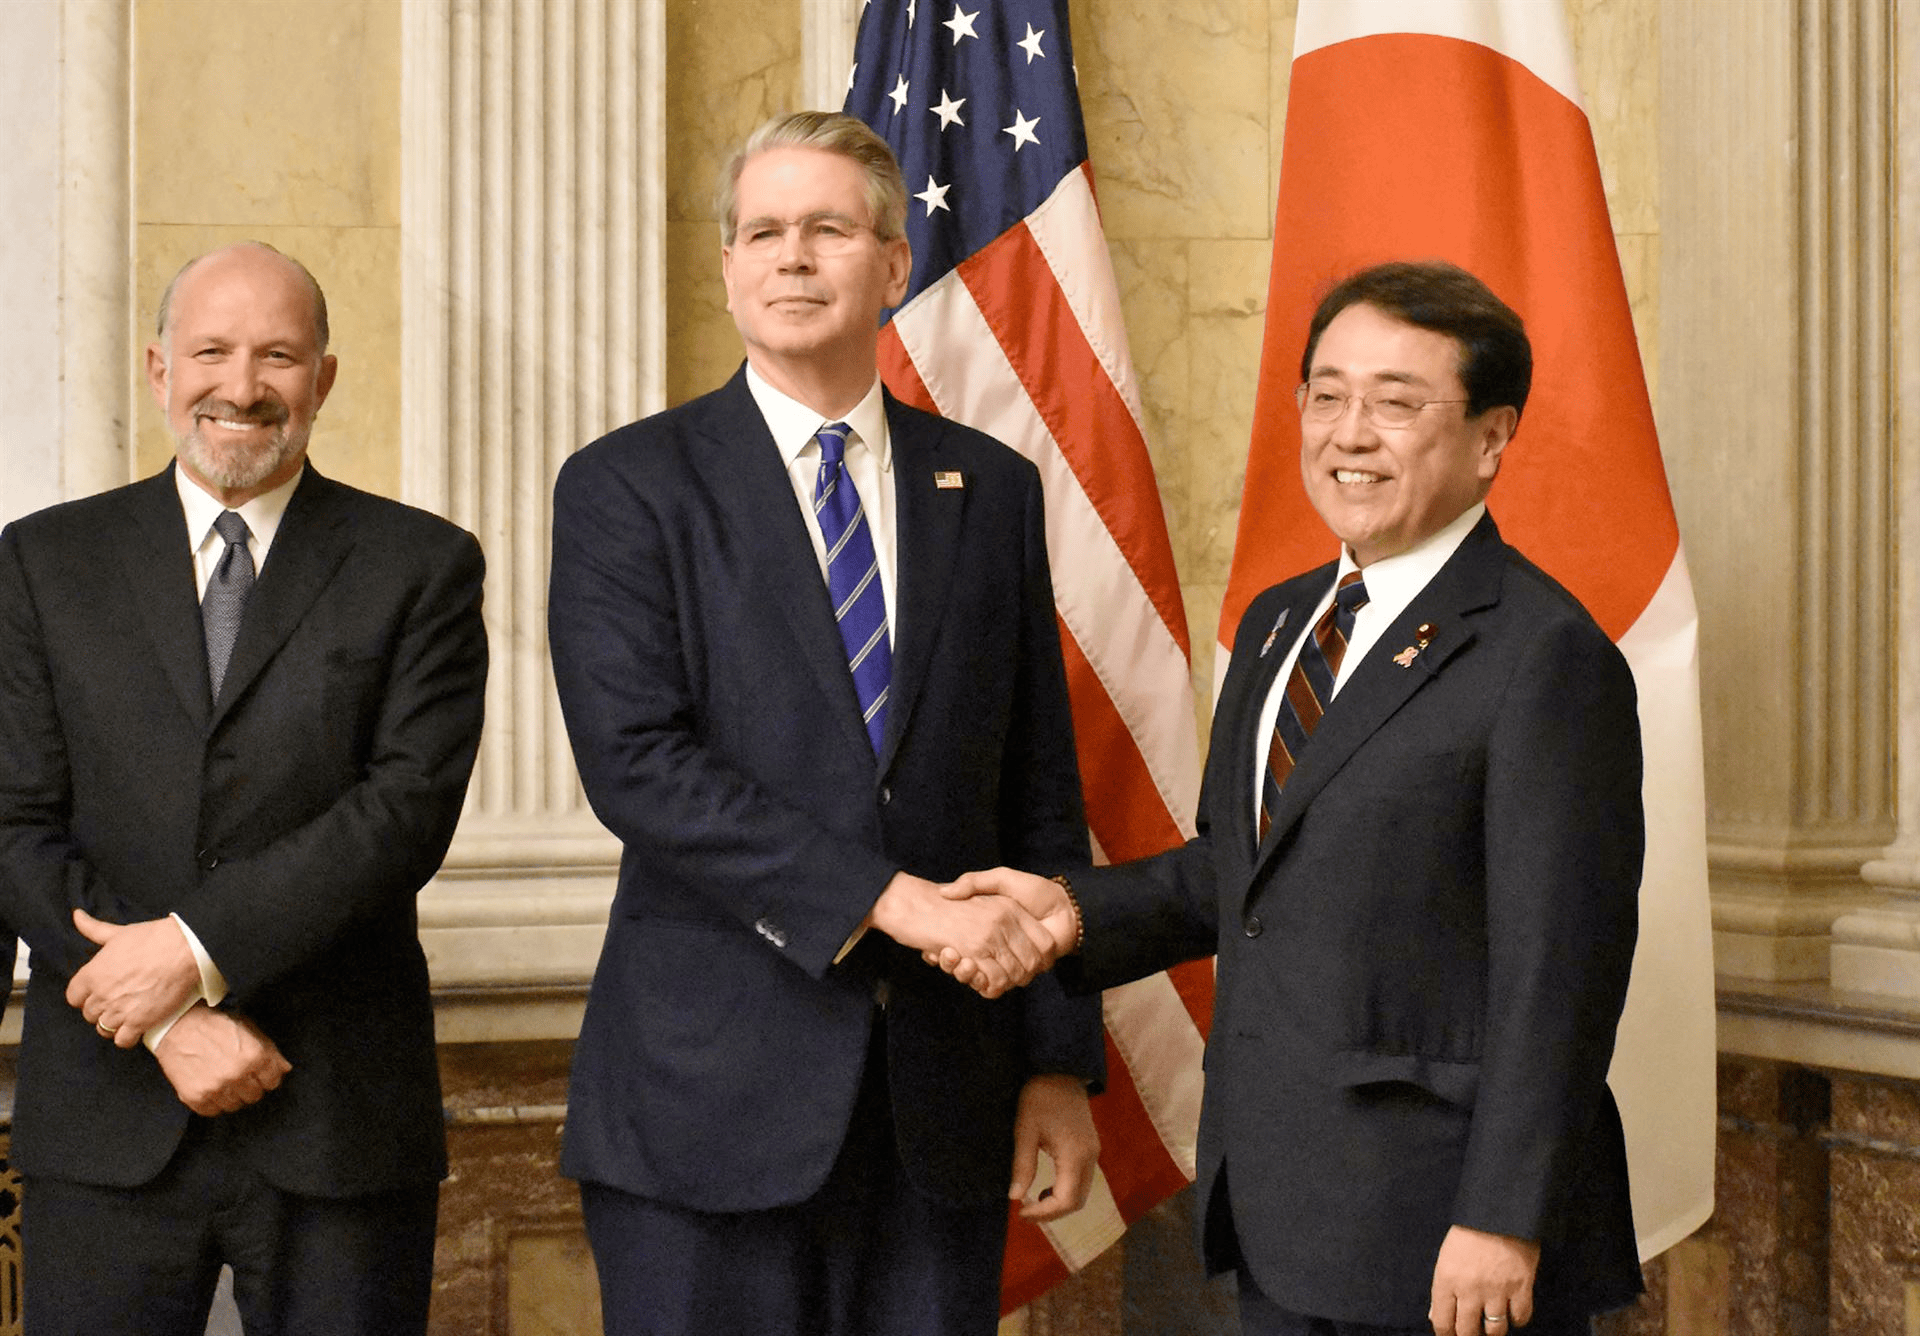
米国大統領ドナルド・トランプは22日夜、米国と日本が貿易協定で合意したと発表した。この合意に基づき、日本は米国に5,500億ドルを投資するとともに、米国製の自動車や米の輸入を「開放」すると述べた。トランプ大統領は関税を8月1日に発動すると発表した為、多くの国はホワイトハウスを訪問し、交渉に挑んでいるようである。日本も同様に米国と数回の交渉を行った後、21日に関税15%の合意に達した。ワシントンDCで関税協議に出席した自由民主党所属の衆議院議員で貿易交渉を担当した赤澤良成氏は、25%の厳しい一律関税から15%に低下する交渉に成功した。日本では古い政党が勢力を失い、「日本第一党」のような新興勢力が台頭し始めた中で、自由民主党が20日の参院選で大敗したため政治的混乱および関税の有効化が迫る中で、経済的プレッシャーに直面していた時での交渉である。しかし、日本製品を米国に輸出している最大の国の一つである日本を代表して、関税交渉に成功した赤澤氏は、これまで苦戦していた関税交渉で成功したため、顕著な安堵感があったかもしれない。関税と言えば、グリーンバーグ地経学研究センターおよび「西半球とグローバル世界」と題する論文を引用した外交問題評議会(CFR)は「関税は貿易赤字の最良の解決策を破壊する」とのタイトルの記事を掲載し、次のように説明している。
トランプ大統領が迫り来る関税攻勢は、輸入を削減することで貿易赤字を削減するはずである。政権の脅しと正当化の論拠の中で、貿易の方程式のもう一つの側面が忘れ去られている。輸出の増加は赤字を削減するだけでなく、高賃金の雇用やイノベーションの促進を通して、より広範な経済的利益をもたらす。しかし、グローバル・サプライチェーンの世界では、輸出を増やすことは輸入の増加も意味する。広範な関税引き上げは、米国に拠点を置く輸出業者の足かせにもなる。米国は大規模な貿易国ではない。米国経済のわずか4分の1が国際貿易によるもので、貿易が平均して総経済生産の3分の2近くを占める他のOECD諸国とは大きく異なる。そして、他の多くの国とは異なり、米国経済における貿易の重要性は近年低下している。 それでも、米国は年間約3兆ドル相当の財とサービスを世界に販売し、約1,000万人の米国人の雇用を支えている。米国は主要な一次産品輸出国であり、石油、ガス、石炭に加え、穀物、大豆、肉などを年間約7,000億ドル規模で輸出している。また、ソフトウェア、広告、映画、そして何千万人もの世界中の旅行者を運ぶ航空便など、高級サービスも海外で年間1兆ドル以上を売り上げている。
海外での売上は、米国に拠点を置く企業と労働者にとって大きな成長機会となる。米国の経済成長は近年、他の高所得国や多くの新興国を上回っているが、米国の顧客基盤は世界人口のわずか4%に過ぎない。食料生産、航空機製造、オンラインゲーム開発など、国内市場のみをターゲットにする企業は、将来の成長の余地が限られている。さらに、輸出志向の仕事、特に製造業は賃金が高い傾向がある。米国国際貿易委員会によると、輸出産業の労働者は国内志向の労働者よりも16%高い賃金を稼いでいる。また、輸出志向の事業は国内志向の産業よりも多くの雇用機会を生み出す傾向がある。輸出による莫大な経済効果にもかかわらず、米国は世界市場シェアを失いつつある。2023年の国際売上高シェアは9%未満で、2000年の12%から低下している。国内コストと障壁もその一因となっている。例えば、エネルギー資源は豊富であるにもかかわらず、中国、ベトナム、メキシコといった産業ライバルと比較すると、価格は依然として高い。賃金は、米国労働者の生産性の高さを考慮しても、多くの競合国を上回っており、法人税率も同様である。さらに、鉱業、石油精製、化学製造など多くの産業にとって、規制などのハードルが事業立ち上げを困難にしている。輸出企業は、少なくとも他の多くの国と比べると、米国政府からの支援がほとんどない。政府による融資や資金調達は往々にして困難である。その他の公的支援は、10以上の機関に分散しており、特に中小企業にとって、この状況はより困難なものになっている。
米国が貿易協定から撤退したことで、輸出企業は益々不利な立場に置かれている。中国を含む多くの国は、東アジア地域包括的経済連携(RCEP)、環太平洋パートナーシップに関する包括的及び先進的な協定、アフリカ大陸自由貿易協定(CAF)、太平洋経済緊密化協定プラス(PACP)、オーストラリア・英国自由貿易協定、EU・ベトナム自由貿易協定など、数多くの新たな自由貿易協定に署名している。EUとインド、南米、メキシコの間でも、交渉が急速に進んでいる。これらの協定が発効すれば、パートナー国間の輸出は、米国など、まだ加盟していない国との輸出よりも相対的に安価になるだろう。一方、公正か否かに関わらず、競争はかつて収益性の高い市場における米国の売上高を圧迫している。メキシコは依然として米国にとって最大の輸出先の一つであり、毎年約3,700億ドル相当の製品とサービスを購入している。しかし、米国メーカーは過去20年間で、履物、衣料、スポーツ用品、携帯電話、電子機器、ケーブル、モーター、自動車などの分野で市場シェアを失ってきた。 電子部品、機械、自動車、医薬品などの製品を輸出する米国企業は、競争力を維持するために、海外から手頃な価格の原材料を調達する必要がある。今日、自社製品を構成するすべての部品や原材料を自国で製造している国は存在しない。既に鉄鋼やアルミニウムの価格が高騰しているため、米国製のエンジン、航空機、家電製品は、日本、中国、ドイツの製品よりも高価になる可能性が高い。ドナルド・トランプ大統領の「解放記念日」で想定されているより広範な関税は、より多くの米国拠点の産業がさらなる打撃を受けることになるだろう。
それだけでは不十分であるかのように、関税は報復関税を生む傾向があり、米国に拠点を置く意欲的な輸出企業の市場をさらに縮小させる。中国は米国のエネルギー、自動車、トラクター、そして多くの農産物に課税を課した。欧州は4月中旬にも鉄鋼、アルミニウム、ウイスキー、オートバイなどへの報復関税を発動すると警告している。カナダとメキシコは今のところ概ね関税を回避しているが、延期された関税が発効すれば、米国製品に課税するだろう。米国は長年にわたり、外国直接投資の最大の受益国であったが、関税はこうした流れも脅している。確かに、一部の企業は今日、市場へのアクセスを得るために米国に投資するだろう。しかし、彼らは米国事業を世界の消費者にとって収益性の高い拠点として活用することも、最も急速に成長する商業市場への参入手段とすることもできなくなる。米国企業は、他国の製造業者に原材料、資本財、中間投入物を供給する可能性が低くなる。米国メーカーはグローバル・サプライチェーンから締め出されることになるだろう。そして、米国の消費者と国内労働者は、はるかに小さな経済のパイで生きていくしかなくなるだろう。
最後に、CFRは1921年にニューヨークに拠点がある米国の外交政策と国際関係を専門とする独立系シンクタンク・グループである。この記事は、最初3月31日にブルンバーグ・オピニオンに掲載されたもので、著者は上級副学長、研究担当ディレクター、モーリス・R・グリーンバーグ委員長のシャノン・オニールである。注目すべき点は、米国の輸出は、高給の仕事や更に大きな革新をもたらすことも含めて、関税の広範な経済的利益があるものの、結局のところ、貿易戦争は経済成長を後退させる強力な影響があることを様々な角度から説明している。つまり、米国は他の多くの国ほど貿易に依存していないが、依然として世界の主要な貿易大国であり、貿易は米国経済において重要な役割を果たしている。しかし、関税の導入は複雑な経済効果をもたらす可能性があり、国内産業を保護するものの、米国の消費者は製品価格の上昇または急騰に加えて、他国からの報復関税につながり、経済に悪影響を及ぼす可能性があると論議している。